2017年7月15日土曜日

目次:Apple Microsoft Amazon Google Facebook再考


1:何で儲けている会社か?
「何でどうやって儲ける」とはビジネスモデルだから、これを理解することが投資企業の選定では最も重要である

http://haruyama-shoka.blogspot.jp/2017/06/apple-microsoft-amazon-google-facebook1.html

2:マイクロソフト VS アップル 前編
http://haruyama-shoka.blogspot.jp/2017/06/apple-microsoft-amazon-google-facebook2.html

3:マイクロソフト VS アップル 後編
http://haruyama-shoka.blogspot.jp/2017/06/apple-microsoft-amazon-google-facebook3.html

4:無料化 & メディア革命
http://haruyama-shoka.blogspot.jp/2017/06/apple-microsoft-amazon-google-facebook-4.html

5:グーグル
http://haruyama-shoka.blogspot.jp/2017/06/apple-microsoft-amazon-google-facebook.html

6:アップル Again
http://haruyama-shoka.blogspot.jp/2017/07/apple-microsoft-amazon-google-facebook.html

7:Yahoo! & Google
http://haruyama-shoka.blogspot.jp/2017/07/apple-microsoft-amazon-google-facebook-7.html

8:グーグルは人々に人類が蓄積してきた英知を万人に知らしめる神の役目を果たすべく登場した
グーグルの想定では人類は正しく、等しく、整然と、神の意志が示す道に導かれるハズだった。
http://haruyama-shoka.blogspot.jp/2017/07/apple-microsoft-amazon-google-facebook-8.html

9:6月に世界を驚かせたWhole Foods Marketの買収は、リアル店舗小売りの高度化だと春山は解釈している。
だから、買収されたWhole Foods Marketだけでなく、アマゾ株価も上昇したのだと思う
http://haruyama-shoka.blogspot.jp/2017/07/blog-post_16.html


10:アマゾンがブランド化すれば、、、、ホールフーズの買収とはブランドを得たという意味もあるのだと思う。
アマゾンの取り扱う生鮮食料品に関して、信頼性や価格の面でプラス効果を持つものだと思う。
http://haruyama-shoka.blogspot.jp/2017/07/2.html


2017年7月14日金曜日

今後5年間の日中韓の経済はhigh volatility

(1)今後5年はアジア経済にとっては賑やかなセレモニーが続出する
1.2017年:第19回共産党大会
2.2018年:韓国平昌冬季オリンピック
3.2020年:東京オリンピック
4.2021年:中国共産党100周年
5.2022年:第20回共産党大会(習近平→胡春華)
6.2022年:北京冬季オリンピック

華やかな国家行事が目白押しだ。
2.3.4.6.は、いずれも国威をかけたセレモニーだから、各国とも大規模な財政出動を実施して成功を期することになる

もっと規模が大きいのが中国共産党100周年に向けた景気対策だろう。
2番目が東京オリンピックで、次いで北京冬季オリンピック、韓国の冬季オリンピックという順番になると筆者は推定している

4個の国家的セレモニーに関する財政出動の経済に対するインパクトを考察することは重要だ。
仮に、その経済インパクトが下図のような推移をたどると想定すれば、単純合計の計算だが、インパクト推移(=金額的な量の変動)は下図&チャートのようなイメージになる

チャートを見て一目瞭然なことは、日本・中国・韓国とも、過去5-6年間の比較的安定した景気変動のフェイズとは異なり、より大きな景気の上昇&下落という「high volatility経済」の時代に突入することになる。
下図は、経済インパクトをイメージ化したもので、筆者の推定値だ
 色が付いたセルの年がプラス・インパクトの最大の年だが、2019年から2020年にかけては大きなプラス効果が日中を中心に発生する


(2)日本は、東京オリンピック後の失速を中国の好影響が相殺する
日本の経済&株式市場が受ける影響だが、中国の財政出動の恩恵は部分的にしか享受しないと思われる。

それでも2019年から2020年にかけてはプラス効果を株価が織り込むと推定される。しかも東京オリンピック後の日本の財政出動の反動減の時に中国の恩恵を受けることで、反動減ショックを緩和できるというラッキーがくる。
おそらく、2019年から2020年にかけては経済も株式市場も活況を呈するものと思われる。

しかしその後の日本の経済&株式市場は、日本・中国・韓国のすべての反動減の影響を受ける時代に突入するだろう。


(3)一帯一路インフラ建設支出は、ブーム&バスト・リスクを抱えている
中国自身は、日韓のセレモニーからの恩恵は少ないだろう。
しかし、一帯一路(OBOR, One Belt One Road )を中心としたインフラ投資が、共産党100周年記念行事の成功に向けた経済政策になるだろうし、それは2009年に発動された4兆元の経済対策よりも「無駄な箱もの投資(=地方都市の住民のいない大規模マンションなど)」が少ないという意味で、中国の社会経済に好影響を与えるだろう。

また、それに続く2022年の北京冬季オリンピックへの財政支出は、共産党100周年記念行事後の急失速リスクを低減する効果がある。

それらを織り込んで2018年以降の中国株式市場は活況を呈することになるだろう。
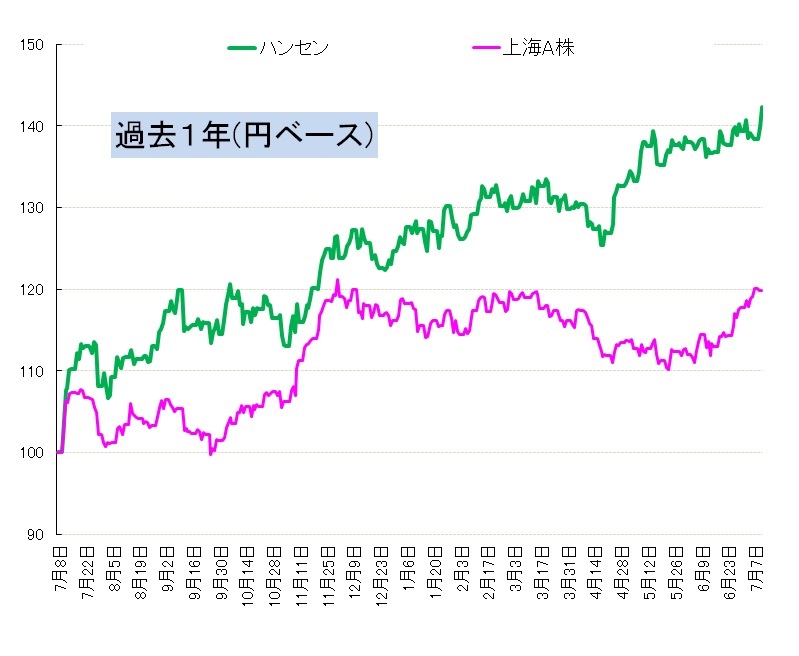
出遅れが目立つ上海株式市場の変化率が香港市場を上回ると推定される


共産党の一党独裁の正当性を中国国民が承認するためのは、経済の発展により国と個人の両方が豊かになったと実感することが条件である。

習近平政権は最近まで、綱紀粛正&腐敗撲滅運動を進めてきた。
胡錦涛時代のバブルの後処理を進めるためには、国有企業の整理&淘汰を進める必要があるが、そのためには引き締めバイアスの経済運営を維持して国有企業に経営陣の交代や体質強化を促すしかない。

そんな経済運営の状況では企業を甘やかす財政出動はできない。
貧富の差の拡大に不満を持つ一般大衆の不満を解消するには、綱紀粛正、腐敗撲滅を徹底するしかないのだ。


上は2017年7月12日の日経新聞朝刊の記事だが、国有企業に対する厳しい姿勢が報道されている。
内外の圧力をも利用して国有企業改革を進めようとする習近平政権の意向が示されている。

一方、2017年の秋の共産党大会を前にして徐々に軌道修正が始まっている。
2018年からは、経済政策が経済を押し上げる方向に舵を切ることが予想される。
一帯一路のようなインフラ建設は長期プロジェクトなので2021年に明確な効果を得るためには、2018年ごろから財政出動に着手する必要があるからだ。

2022年の共産党大会を経て、習近平から胡春華への政権移譲が終わった2023年以降は厳しい状況が予想される。財政出動を同じペースで増額することは、さすがの中国でも無理があるのだ。

財政出動が前年と同じ金額では経済へのプラス効果がゼロになる。減少すればマイナス効果になる。

財政出動が増加するフェイズでは、その恩恵を受ける企業の経営はガードが甘くなるのが通例だ。
そして、財政出動の金額が同額、さらには平常の金額へ向かって減少する時には、古今東西、様々な苦境(企業破たん、バブルの崩壊)に直面する状況が起こってきた。中国もその例外ではないだろう。

2009年以降の4兆元の財政出動の後に発生した地方政府とその傘下の企業が抱え込んだ不良資産、そして彼らに貸し出した銀行が保有する実質回収不能の貸付は処理を先送りしたままで今日まで来ている。

2018年以降の財政出動で受ける利益で損失処理を進めれば良いが、さらに悪乗りをするのが歴史の教えるところだ。
一帯一路関連の投資がピークアウトする時には、もうその後には大きな財政出動は当面は実施できない状況になっている可能性がある。

2023年以降の中国が、日本型の長期低迷(失われた20年)に陥るリスクは、今よりも大きいと推定できる。
日本型というのは、負債の提供者が国内という意味であり、その他の新興国のように資金を海外に依存していないので、負債の縮小の負のスパイラルも基本的には、日本がそうであったように、中国国内経済に限定される。

ただし、経済の低迷は周辺諸国から中国への輸出を鈍化されるというネガティブな側面はあるだろう。
しかし、中国国内消費は、日本がそうであった(1992年のジュリアナ・ブームに代表される消費浮かれ状態)ように急減速はせず、高原状態のあとに徐々に停滞へ向かうイメージが妥当するだろう。

なお、中国への貿易依存度が高い韓国経済は、上方フェイズでも下方フェイズでも、日本以上に経済のvolatilityが高まるだろう。


遠い将来の不安はあるが、まずは上昇フェイズがやってくるので、それを十二分にエンジョイして、その後の下降フェイズ時での脱出に備えることが重要だろう。


2017年7月11日火曜日

30年も費やしたけど、やはり!

春山が株の世界に入ったのは1987年
だから今年2017年は30周年記念

30年も費やして到達したのは、はやり常識で考えれば当たり前ってことばかり

1:投資は人生の目的ではない
人生の目的は、春山の場合は、豊かで健康で活動的な人生をおくること
心身共に豊かで健康で活動的な人生をおくるには、それ相応の経済的な支えが必要だ。
その支えを得るのが手段、目的を達成するための手段であり、投資は数多くある手段のone of themが投資にすぎない

それは、ここ(投資なんて・・それがゆとり人生への出発点)に書きました


2:何で儲けても百万円は百万円である
株で儲けようが、債券、為替、商品、不動産、絵画、クラシックカー、ワインで儲けようが、百万円の儲けは百万円である。そこに貴賤の差はない。
それは、ここ(何で儲けても百万円は百万円である)に書きました

3:自分の得意技に集中すれば、おつりがくるほど儲かる
短期トレーディングが得意ならそれに徹すれば良いし、不得意なら避けるべきだ
隣の芝生は緑に見えるもの
それは、ここ(得意技で勝負しよう)に書きました

4:「心・技・体」が大きな輪でバランスすれば、投資で成功する


投資判断をするのは「思考=心」、物理的に実行処理をするのは「指、声=体」
投資の世界では、心は非効率な厄介者だ
心の特性を知ったうえで、投資に臨めば投資リターンを向上させる
それは、ここ(「心・技・体」が大きな輪でバランスすれば、投資で成功する)に書きました。

6:投資における「心」とは、市場に向き合う際の心構え
平常心
常識と公開情報で十分
自分を見つめるもう一人の自分が必要
私以外の大勢が株価を決め、私は受け入れるのみと認識する
その他、色々あるが、
それは、ここ(投資に向く人、向かない人)と、ここ(脱”ザル投資家”)に書きました。

7:株価と「心」の方程式
株価形成の方程式(EPS×PER=株価)だが、この式を深く観察すれば「心のファクター」が最も大きな要因だと理解できる。
それは、ここ(株価と「心」の方程式)に書きました。

8:技とは
1:投資に直接関係する知識、スキル(狭義の技)
2:投資する国の経済、歴史、文化に関する知識(広義の技)

1.は、書籍、セミナー、ネット、色々あるので説明は不要だ
2、に関しては、ここ(郷に入っては、郷に従え)に書きました。

9:体とは言うまでもなく健康、健全な体、良い体調のことだ
良い食物を摂取し、よく話し、よく笑い、適度な運動する
そういうことだろうね


「心・技・体」が大きな輪でバランスすれば、投資で成功する

投資判断をするのは「思考=心」、
物理的に実行処理をするのは「指、声=体」
習得した投資スキル(技)を実行しているのは、「心と体の共同作業」なのだ

そもそも、「体の無い心」は無いし、「心の無い体」も無い
心と体は表裏一体なのだ。それが人間だ


ロボットが効率性の塊なら、心を持たないだろう
心は非効率極まりない厄介なものだ
でも、だから、人間なんだ

恋愛や結婚、家庭内での子育て、非効率の塊だ
でも、だから、人間なんだ


工場で生産され、最新のソフトに瞬間アップグレードされる
不調なら即廃棄して、最新型に交換
それはロボットの世界

投資の世界では、心は非効率な厄介者だ
喜怒哀楽、強欲と恐怖、これらは投資判断と実行を妨害する


心の特性を知ったうえで、上手に自分をコントロールし、他人を観察し、投資に臨めば投資リターンを向上させるだろう

2017年7月10日月曜日

郷に入っては、郷に従え

株式、債券などの市場は、各国、地域、民族の「歴史、経済、文化」の上に成立している

だから、株式市場の特徴が国ごとに異なっているのは、ある意味当然の事だと思う。
遠い将来、全人類の歴史・経済・文化が一つに統一される日が来れば、市場はどこでも金太郎飴になるかもしれない。

日本とUSに上場されている株式の特徴が異なっているのは当たり前の結果だと思う。


計量分析の結果として、また歴史的事実として、日本株とUS株を比べれば、
日本:high volatility & low return
US:low volatility & high return

という相対的な違いが明白に存在する。

これをもって、欧米のコンサルタントは、「日本市場は長期インデックス投資」としては魅力がない、「年金資産が保有」するにはふさわしくない、、などと苦言を呈している。

確かに、日本とUSを比べれば、下図に示したように、単純に「Aで買って、Bで売る」長期投資戦略では、US市場のパフォーマンスの方が上回る。

しかし、volatilityでは圧倒的に「日本 > US」という市場特性がある。
個別株では、フェアな株価の上方へ15%、下方へ15%というオーバーシュートが当たり前のように起こるのが日本市場の特徴だろう。

このhigh volatilityを上手に生かせるスキルを持った投機家は、下値で買い、上値で売ることを繰り返して利益を得ることが可能だ。
その結果、US市場よりも高いパフォーマンスを得ることが可能だ。
無論、スキルを持たない似非投機家が火達磨になって財産を失うのも日本株の特徴かもしれない


日本株の場合は、パフォーマンスという観点では、
上手なレバレッジを多用したトレーダーの投機家 > 上手な長期buy&hold投資家
という市場特性になっているので、個人投資家にとって有利な市場だ

任天堂は、そのhigh volatilityの代表例だろう


これが大型株中心の投信が冴えない成績であっても、上手な個人投機家が良好な成績を上げている背景でもある。

そして、日本市場こそ、心を鍛える必要があると思う。
high volatilityの市場で勝ち抜くには、心の鍛錬が必須だから。


2017年7月9日日曜日

株価と「心」の方程式

株価と「心」の関係式を春山的に分解図に示したのが下図2番目だ

図中の①~⑤は、・・・
①:予想業績、予想EPS
②:心の状態による予想EPSの上下動

心の状態は、もっと上がる(強欲状態)という気持ちと、もっと下がる(恐怖状態)という気持ちを振り子のように揺れ動くが、英語では、Greed & Fear と言われたりする


③:予想EPSは将来の事だから「額面通りには受け取れず」ある程度discountされる
④:適正PER、株を現実に売買した投資家が結果的に決めている数値
⑤:心の状態によるPERの上下動、心の状態とは、Greed & Fear の振れのこと


上図を見れば、③は時間の関数だから、時間が経過して決算期日に近づけは、自動的にdiscountは縮小し消える

一方、②、⑤は、まさしく心の関数なので、楽観悲観、喜怒哀楽、人心定まらずで、毎日不規則に上下動する。

④もリスクOn/Offという投資家心理で上下動する。

①の予想EPSとて、お墨付きの数値などかからは程遠い。
そもそも将来予想だから、全員バラバラだ。
しかも特定の業者が集計可能な証券会社の予想数値だけを平均したのが、コンセンサスなどと言われるて市場に出回る。証券会社だから、株のチアリーダー的な数値になるのは宿命だ。

いずれにしても、株価を決める構成要素の中で心の関数(心理的要素)が占める割合が大きい事は明白であり、だからこそ心に関する部分を学ぶことが重要なのだ。